베센트가 쏘아올린 바이백, 비트코인을 깨우다
장기 국채 바이백 확대 발표 직후 미국 30년물 금리는 5.18%까지 내려갔다가 다음 날 5.23%로 반등했습니다. 같은 시기 금과 비트코인이 오른 경로를 부채 운영, 달러, 공매도 환매와 별도 정책 재료로 나눠 설명합니다.
- 작성
- 聖娜飛(성나비)
- 발행
- 수정
- 9분 읽기
- 9분 읽기
- 미국 장기국채
- 30년물 금리
- 국채 바이백
- 재무부
- 금 가격
- 비트코인
- 달러
- 회사채 발행
- 재정적자
이 글의 목차
2026년 8월 23일 미국 재무부 장관 베센트가 장기 국채 바이백 확대를 발표한 직후 시장은 이례적인 가격 움직임을 보였습니다. 30년물 국채 금리가 반짝 떨어지는가 싶더니 곧바로 반등했고, 그간 잠잠했던 금과 비트코인은 가파른 상승세를 탔습니다. 국채 가격을 방어하려던 베센트의 의도는 오히려 대체자산으로 자금이 쏠리는 스위치를 누른 셈이 되었습니다.
미국 30년물 장기채를 2배로 사들이면 금리가 떨어질 것이라는 미국 재무부의 기대는 하루를 넘기지 못했습니다. 바이백이 부채 자체를 줄여주는 조치가 아님을 시장은 정확히 간파한 데다가, 비트코인 시장에는 긍정적 신호로 읽힐 수 있는 정책 재료와 공매도 환매까지 동시에 맞물렸기 때문입니다.
베센트의 노림수는 왜 헛발질이 되었나
베센트는 2026년 8월 19일 장기 국채 유동성을 지원하기 위해 바이백 규모를 최소 두 배로 확대한다고 발표했습니다. 확대 운영의 공식 시작 예정일은 9월 9일이며, 발표 당일 기준으로 이는 향후 계획일 뿐이며 실제 집행 수치를 확인해준 것도 아니었으나, 발표 직후 미국 국채 시장은 민감하게 반응하는 듯 했습니다.
미국 30년물 국채 금리는 발표 전일 장 마감 5.28%에서 19일 발표 직후 5.18%로 0.10%포인트가량 떨어졌습니다. 하지만 안정세는 오래가지 못했죠. 다음 날인 8월 20일 금리는 5.23%로 반등하며 하루 만에 초기 하락분의 상당 부분을 되돌렸습니다. (Why Treasury Secretary Bessent’s moves to calm the bond market haven’t worked so far)
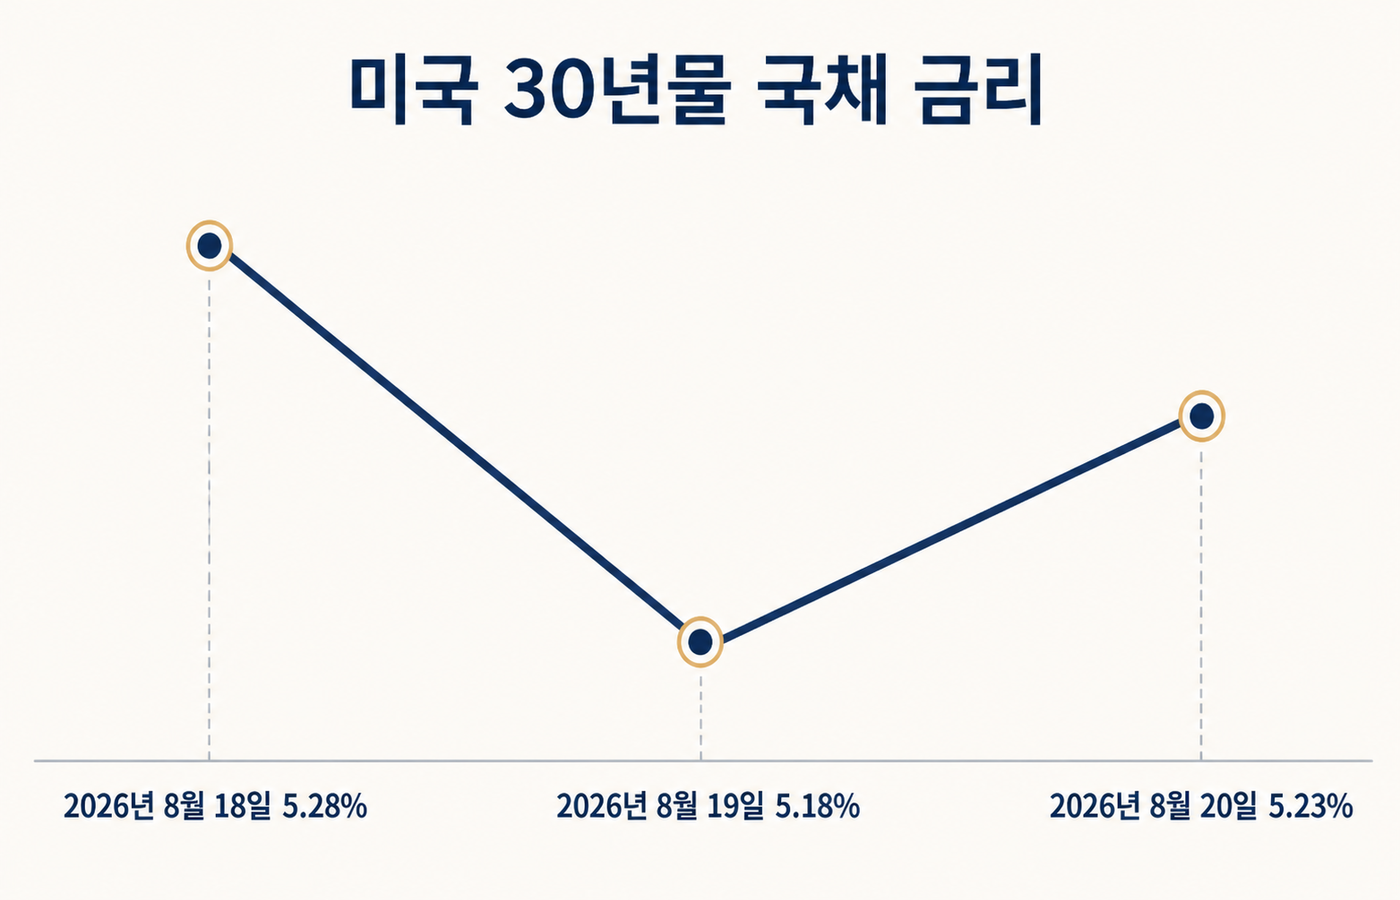
장기 국채 금리의 하락은 이렇게 딱 하루에 불과했습니다. 처음엔 장기채를 사들이겠다는 소식, 즉 2배의 바이백 뉴스가 매수 심리를 자극하는 것처럼 보였지만, 채권시장을 짓누르는 거대한 재정적자와 국채 공급 부담을 잘 알고 있는 시장을 설득하기에는 역부족이었습니다. WSJ 등의 언론은 ’베센트의 굴욕’이라는 자극적인 헤드라인까지 써가며 미국채의 현상황을 위기감있게 전했습니다.
바이백은 단순한 카드 돌려막기인가
재무부의 국채 매입은 흔히 중앙은행의 양적완화(QE)와 비슷한 것으로 오해되기 쉬우나, 실제로 자금의 출처와 차입 효과는 완전히 다릅니다. 미 재무부의 공식 설명에 따르면 바이백으로 거둬들이는 장기 국채는 또다른 국채의 신규 발행으로 대체되기 때문에 민간이 보유하는 순시장성 실제 차입 총액에는 변화가 없습니다. (Treasury Announces Marketable Borrowing Estimates)
바이백이 양적완화가 되려면 새 돈을 찍어 국채를 사들이는 방식이 되어야 하지만, 실제로는 기존 국채를 거둬들인 후 만기와 유동성 구성을 재조정하여 발행하는 ’돌려막기’식 운영으로 이어집니다. 특정 장기채를 사주면 해당 채권 가격이 지지되며 금리가 일시적으로 낮아질 수는 있습니다만, 대신 신규 채권 발행이 뒤따르게 되므로 정부의 전체 조달 부담은 그대로 남습니다.
나중에 알려진 이야기이지만 베센트는 단순히 장기금리 하락만을 목표로 바이백을 언급하지는 않았다고 합니다. 그의 계획은 장기채 30년물을 거둬들여 이를 단기채로 되팔겠다는 것인데, 그 단기채는 스테이블 코인 시장을 향한 포석이기도 해서 그의 이번 전략이 단순한 돌려막기로 치부되기에는 아직 좀 더 두고봐야 할 대목이 남아 있는 것입니다.
아무튼 시장은 이 지점에서 민감하게 반응했습니다. 장기채 가격을 방어하겠다는 메시지는 단기 안도감을 주기도 했지만, 재무부가 직접 개입할 만큼 장기금리 통제가 다급해졌다는 위급한 신호로도 읽힌 것입니다. “지금 시점에 왜 저렇게까지?“라는 의구심은 재정 건전성과 화폐가치 희석에 대한 시장의 우려를 자극하면서, 장기물 금리 인하라는 결과 대신 시장의 자금이 다른 자산시장으로 빠져나가는 스위치가 눌린 결과를 낳았습니다.
금과 비트코인의 이유있는 동반 상승
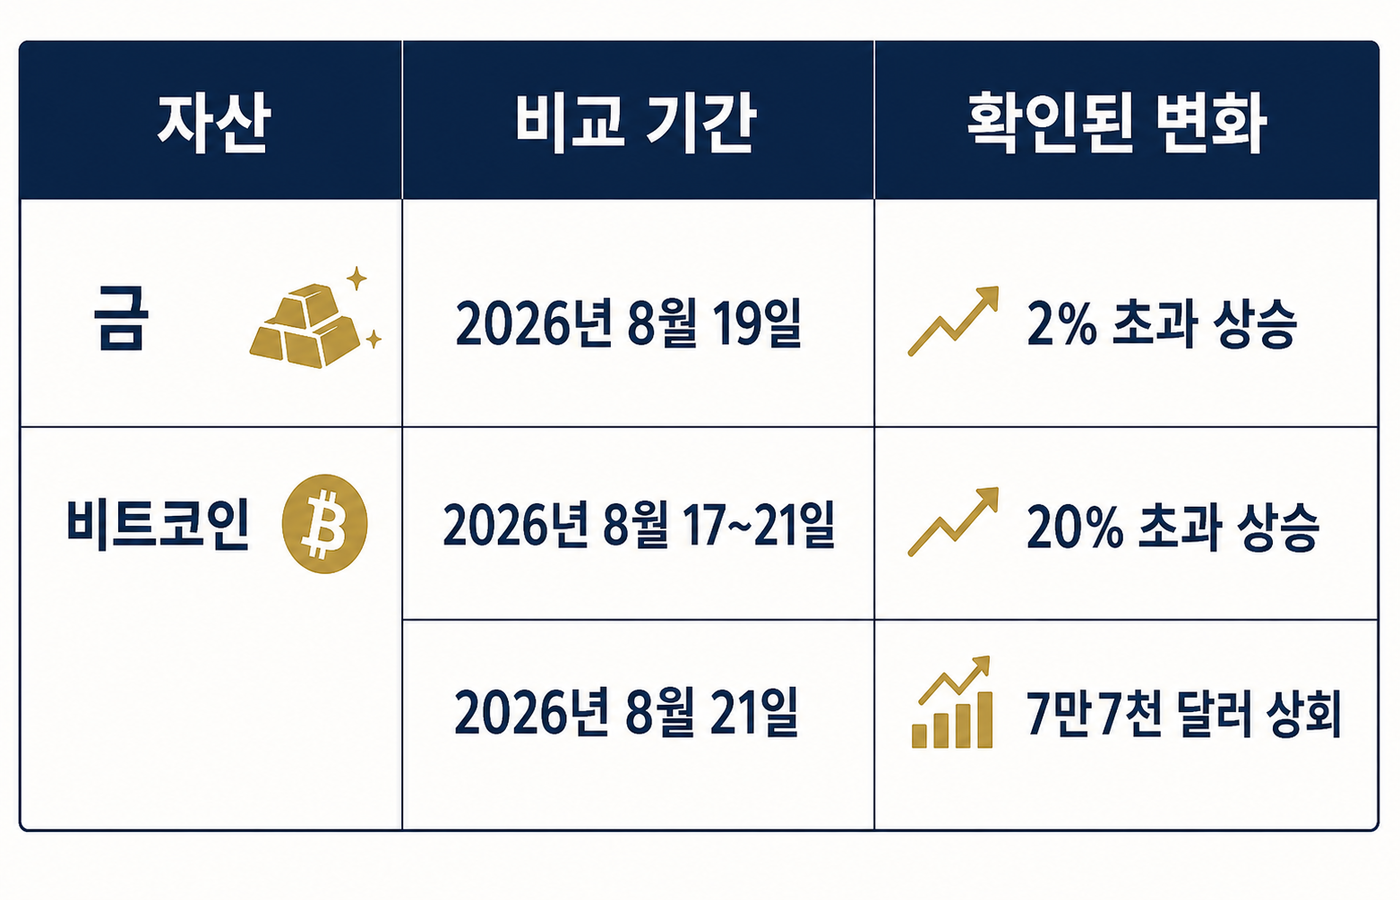
바이백 발표 당일 장기 국채 금리와 달러 가치가 나란히 하락하자, 시장 자금은 즉각 금과 비트코인 같은 대체자산으로 움직였습니다. AP 보도에 따르면 금 가격은 8월 19일 하루 동안 2% 넘게 상승했습니다. 비트코인은 8월 17일부터 21일까지 5일간 무려 20% 넘게 뛰며 8월 21일 7만7천 달러를 넘어섰습니다. (How bitcoin and gold went from a slump to an MVP week in just a few days)
두 자산의 가격은 거의 같은 시기에 상승이 시작되었지만 밀어올린 힘과 지속력에는 차이가 있습니다. 우선 집계 기간부터 구별해 봐야 합니다. 금은 발표 당일의 하루 반응이었고 비트코인은 닷새에 걸쳐 상승했습니다. 두 자산을 같은 선상에 두고 단순 비교하는 것은 내부 동력부터 차이가 있어 자칫 착시를 만들어 낼 수 있습니다.
금값의 상승은 안전자산으로의 도피라는 레거시적인 설명이 가능한 것에 비해, 비트코인에는 독자적인 동력이 따라붙었습니다. 그간 지루했던 박스권의 상단을 뚫어내면서 숏 포지션의 강제 청산(숏 스퀴즈)이 발생해 매수세가 단기 폭증했고, 마침 바이백 발표날 당일에 열린 친(親)가상자산 정책 행사는 미국채의 새로운 수요처를 폭발적으로 확장하기 위한 행정부의 계산된 일정이라는 해석을 낳으며 투자 심리를 더욱 자극했습니다. 재무부의 바이백 발표가 두 자산에 대한 연쇄반응의 불씨를 당겼지만, 비트코인 폭등 전체를 바이백 하나만의 결과로 단정할 수는 없는 이유입니다. (How bitcoin and gold went from a slump to an MVP week in just a few days)
국채 금리를 낮추려던 시도가 달러 약세와 대체자산 선호로 이어지고, 여기에 개별 자산의 파생 수급이 더해지면서 금과 비트코인이라는 이질적인 대체자산의 복합적 가격 급등이 발생한 것입니다.
장기금리를 롤백시킨 꺼지지 않은 힘
30년물 국채 금리가 하루 만에 반등한 이면에는 네 가지 구조적 요인이 자리 잡고 있습니다. 미국 정부의 막대한 재정적자, AI 데이터센터 투자를 위한 빅테크 기업들의 대규모 회사채 발행, 여전한 인플레이션 위험, 연준 통화정책 신뢰에 대한 불확실성이 그것입니다.(Why Treasury Secretary Bessent’s moves to calm the bond market haven’t worked so far)
시장의 제한된 장기 자금을 놓고 정부와 빅테크가 채권시장에서 경쟁하는 상황은 AI를 국가적 전략사업으로 키우려는 미정부의 의지가 오히려 거대 테크 기업의 자금 수급을 어렵게 하는 아이러니를 낳고 있습니다. 기업 입장에서는 자금 조달비용이 늘어나 투자 요구수익률 문턱이 높아졌으며, 데이터센터 구축을 위해 발행하는 회사채는 국채와 경쟁함으로써 국채 금리를 밀어 올리는 부메랑이 되는 상황을 만들고 있습니다.
이 흐름은 주택담보대출을 안고 있는 가계와 장기채 투자자에게도 고스란히 전이됩니다. 고금리 장기화는 가계의 주담대 대출금리 부담을 키우고, 기존 장기채 보유자들에게는 평가손실을 누적시킬 수 있습니다. (물론, 현재 검증된 자료에는 구체적인 대출금리나 연금·펀드의 손익 수치가 포함되지 않은 만큼, 전이 방향을 주시하되 구체적인 부담 규모는 향후 집계될 데이터를 통해 확인해야 합니다.)
국채와 대체자산의 네 가지 조합이 가리키는 다음 국면
한계에 이른 미정부의 부채와 천문학적 투자를 진행 중인 하이퍼스케일러들의 현 상황은 화려한 성장 이면에 적지않은 위기의식을 형성하고 있습니다. 이 가운데 30년물 국채 금리와 금·비트코인의 상호 관계는 향후 거시경제의 큰 흐름을 파악하는 나침반이 될 수 있습니다.
우선 30년물 금리와 금·비트코인이 함께 오르는 조합의 경우입니다. 30년물 금리의 지속적 상승은 재정적자 누적과 인플레이션 우려로 국채 신뢰도가 흔들리는 전형적인 ‘재정 지배(Fiscal dominance)’ 국면에 도달했음을 의미합니다. 채권 가격이 떨어지는데도 대체자산이 오른다는 것은 결국 화폐가치 하락을 방어하려는 자금이 대체자산으로 도피하고 있다는 뜻입니다.
다음으로는 30년물 금리는 내리고 금·비트코인은 오르는 경우입니다. 달러 약세와 통화 완화 기대감이 맞물려 시장 전체에 유동성이 풍부해짐으로 시장 참여자 모두가 만족할 수 있는 시나리오입니다. 금리 하락이 위험자산과 대체자산 모두에 날개를 달아주는 우호적인 유동성 장세에 해당합니다.
셋째는 30년물 금리와 금·비트코인이 동반 하락하는 상황입니다. 시장에 돈 자체가 말라가는 디플레이션성 침체의 공포가 시장을 덮쳤을 때 발생합니다. 자산 가격 전반이 조정을 받으며 투자자들이 오직 현금과 MMF, RP 등의 초단기 안전자산으로 피신하는 극단적 위축 국면이라 할 수 있습니다.
마지막은 국채 금리와 대체자산 모두 극심한 변동성을 보이는 경우입니다. 정책 신뢰도에 균열이 가고 유동성 경색이 겹치면서 시장 참가자들의 방향성 판단이 마비된 혼돈 상태입니다. 미 증시와 전통 금융시장에서의 급격한 자금 이탈과 강제 청산이 잇따를 위험을 내포합니다.
9월 9일 바이백 집행일, 시장 금리는 며칠이나 버틸까
시장의 시선이 확대 바이백이 실제 시작되는 2026년 9월 9일로 향할 때 확인해야 할 핵심 지표는 실제 매입 규모와 대상 종목, 집행 직후 30년물 금리 반응, 그리고 그 효과가 유지되는 지속 일수입니다. 집행 전까지는 발표된 계획과 관측된 결과를 엄격히 분리해서 따져봐야 합니다.
금과 비트코인의 가격 변화를 점검할 때도 시작점과 종료점을 일치시킨 동일 기간 데이터를 대조해야 합니다. 달러 가치와 장기 국채 금리의 동행 여부, 비트코인 시장의 숏 포지션 청산과 정책 이벤트 영향을 각각 떼어놓고 추적하는 작업이 필수적입니다.
주목해야 할 본질은 5.18%나 5.23%라는 수치 그 자체가 아닙니다. 바이백 확대 집행 이후 시장 금리가 안정세를 얼마나 유지할 것인지 그 기간입니다. 그날의 효과가 다시 하루살이에 그친다면, 재무부의 개입은 금리의 물줄기를 바꾼 것이 아니라 시장의 숨고르기 시간을 잠시 벌어준 것에 불과할 것이며, 대체자산으로 향한 돈의 흐름은 어쩌면 바꾸기 힘들 수 있습니다.
다만 여기서 한가지 놓쳐서는 안될 부분도 있습니다. “채권시장에서 잔뼈가 굵은 베센트가 정말 이걸 예상치 못했을까?” 하는 부분입니다. 장기채 금리 하락이 반짝 이벤트로 그칠 것을 감수함에도 그가 노리는 것은 어쩌면 또 다른데 있을 수 있습니다. 해묵은 장기채 대신 갓 뽑아낸 신선한 단기채를 어딘가 새로운 수요처로 보내는 것, 그리고 그 수요처를 전세계로 확장하기 위한 치밀한 작업을 진행시키는 것. 그에게 바이백이란 이를 위한 단지 하나의 작은 포석이 아니었을까요? ▣
레퍼런스
US stocks halt their slide after the Treasury Department moves to ease pressure from the bond market
Why Treasury Secretary Bessent’s moves to calm the bond market haven’t worked so far
How bitcoin and gold went from a slump to an MVP week in just a few days