2026年8月23日、ベッセント米財務長官が長期国債のバイバック拡大を発表した直後、市場では異例の値動きが見られました。30年債利回りが一瞬低下したかと思うとすぐに反発し、それまで静かだった金とビットコインは急上昇しました。国債価格を下支えしようとしたベッセントの意図は、むしろ代替資産に資金が集中するスイッチを押した格好です。
米国30年物長期債の買い入れを2倍にすれば利回りが下がるという米財務省の期待は、一日とも持ちませんでした。バイバックは債務そのものを減らす措置ではないと市場が正確に見抜いたうえ、ビットコイン市場では好材料と受け取られ得る政策材料と空売りの買い戻しも同時に重なったためです。
ベッセントの狙いはなぜ空振りに終わったのか
ベッセントは2026年8月19日、長期国債の流動性を支えるため、バイバック規模を少なくとも2倍に拡大すると発表しました。拡大運用の正式な開始予定日は9月9日です。発表当日時点では将来の計画にすぎず、実際の執行額が確認されたわけでもありませんでしたが、発表直後の米国債市場は敏感に反応したように見えました。
米国30年債利回りは、発表前日の取引終了時の5.28%から、19日の発表直後に5.18%へ約0.10%ポイント低下しました。しかし、安定は長続きしませんでした。翌8月20日には5.23%へ反発し、わずか一日で当初の低下分のかなりの部分を取り戻しました。 (ベッセント財務長官の債券市場沈静化策がこれまで奏功していない理由)
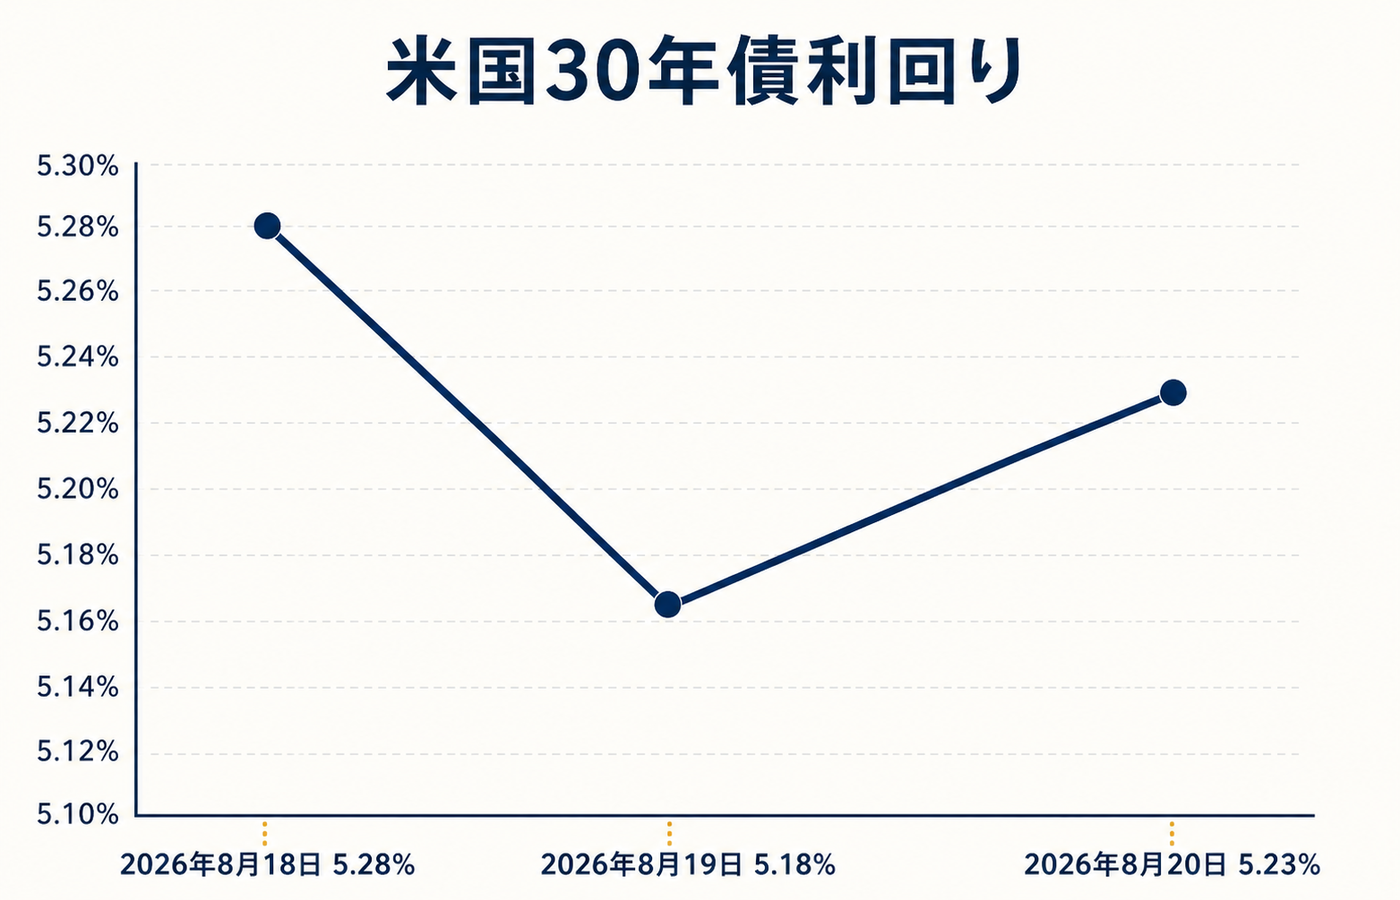
長期国債利回りの低下は、このようにわずか一日でした。当初は長期債を買い入れるという知らせ、すなわち2倍規模のバイバックが買い意欲を刺激するように見えました。しかし、債券市場を圧迫する巨額の財政赤字と国債供給の負担をよく知る市場を納得させるには不十分でした。WSJなどのメディアは「ベッセントの屈辱」という刺激的な見出しまで掲げ、米国債の現状を危機感とともに伝えました。
バイバックは単なる「自転車操業」なのか
米財務省による国債買い入れは、中央銀行の量的緩和(QE)と似たものと誤解されがちですが、実際には資金の出所と借り入れへの効果がまったく異なります。米財務省の公式説明によると、バイバックで買い戻す長期国債は別の国債の新規発行で置き換えられるため、民間が保有する市場性国債による純借入総額は変わりません。 (米財務省、市場性国債の借入見通しを発表)
バイバックが量的緩和になるには、新たな通貨を発行して国債を買い入れる方式でなければなりません。しかし実際には、既存国債を買い戻した後、満期と流動性の構成を組み替えて発行する「自転車操業」型の運営につながります。特定の長期債を買えば、その債券価格が下支えされて利回りが一時的に低下する可能性はありますが、その代わりに新規国債の発行が続くため、米政府全体の資金調達負担は残ったままです。
後に知られた話ですが、ベッセントは単に長期金利の低下だけを狙ってバイバックに言及したわけではないといいます。彼の計画は30年物長期債を買い戻し、それを短期債として売り直すというものです。その短期債はステーブルコイン市場を見据えた布石でもあるため、今回の戦略を単なる自転車操業と片づけるには、なお見極めるべき点が残っています。
いずれにせよ、市場はこの点に敏感に反応しました。長期債価格を支えるというメッセージは短期的な安心感ももたらしましたが、米財務省が直接介入するほど長期金利の制御が切迫しているという緊急のシグナルとも受け取られました。「なぜ今、そこまでやるのか?」という疑念は、財政の健全性と通貨価値の希薄化に対する市場の懸念を刺激し、長期金利の低下ではなく、市場資金がほかの資産市場へ流出するスイッチを押す結果となりました。
金とビットコインはなぜそろって上昇したのか
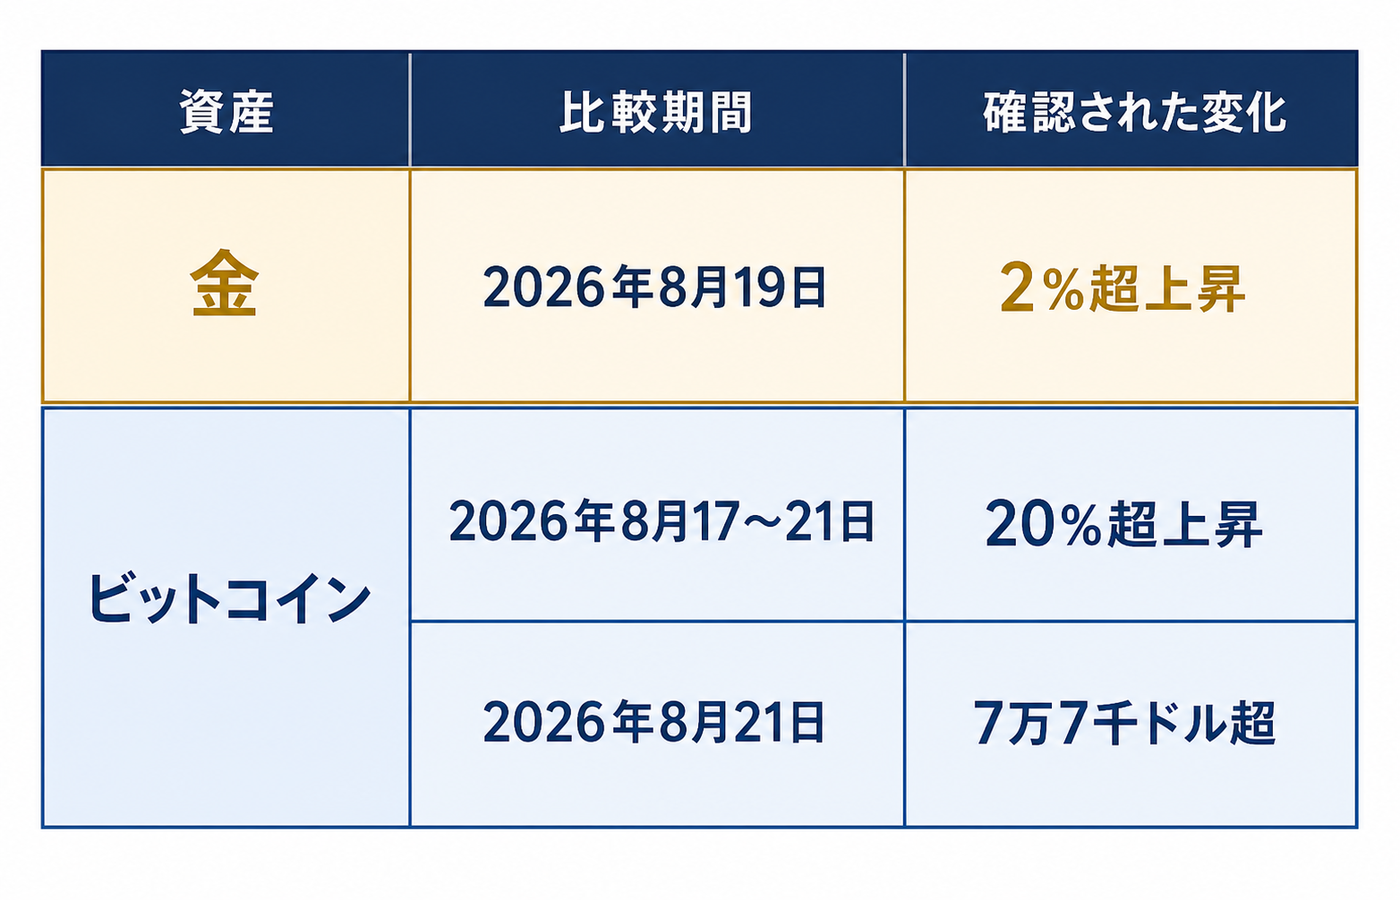
バイバック発表当日、長期国債利回りとドルの価値がそろって低下すると、市場資金はただちに金やビットコインなどの代替資産へ向かいました。APの報道によると、金価格は8月19日の一日で2%超上昇しました。ビットコインは8月17日から21日までの5日間に実に20%超上昇し、8月21日には7万7千ドルを上回りました。 (ビットコインと金がわずか数日で低迷からMVPの週へ転じた経緯)
両資産の価格上昇はほぼ同じ時期に始まりましたが、押し上げた力と持続力には違いがあります。まず集計期間から区別する必要があります。金は発表当日の一日だけの反応で、ビットコインは五日間にわたる上昇でした。両資産を同列に置いて単純比較すると、内在する推進力からして異なるため、錯覚を招きかねません。
金価格の上昇は安全資産への逃避という従来型の説明が可能ですが、ビットコインには独自の推進力が加わりました。長く続いた退屈なレンジ相場の上限を突破したことで、ショートポジションの強制清算(ショートスクイーズ)が起き、買いが短期的に急増しました。折しもバイバック発表当日に開かれた暗号資産に友好的な政策イベントは、米国債の新たな需要先を爆発的に拡大するため、米政権が計算して設定した日程だとの解釈を生み、投資家心理をさらに刺激しました。米財務省のバイバック発表が両資産への連鎖反応に火をつけたとしても、ビットコインの急騰全体をバイバックだけの結果と断定できない理由です。 (ビットコインと金がわずか数日で低迷からMVPの週へ転じた経緯)
国債利回りを下げようとした試みがドル安と代替資産選好につながり、そこに個別資産のデリバティブ需給が加わったことで、金とビットコインという異質な代替資産の複合的な価格急騰が起きたのです。
長期金利を押し戻した、消えない力とは何か
30年債利回りがわずか一日で反発した背景には、四つの構造要因があります。米政府の巨額な財政赤字、AIデータセンター投資に向けた巨大テック企業による大規模な社債発行、なお残るインフレーションのリスク、そして米連邦準備制度理事会(FRB)の金融政策への信認をめぐる不確実性です。(ベッセント財務長官の債券市場沈静化策がこれまで奏功していない理由)
限られた長期資金をめぐって政府と巨大テック企業が債券市場で競い合う状況は、AIを国家戦略事業として育てようとする米政府の意志が、かえって巨大テック企業の資金繰りを難しくするという皮肉を生んでいます。企業側では資金調達コストが上昇して投資の要求収益率のハードルが高まり、データセンター建設のために発行する社債が国債と競合することで、国債利回りを押し上げるブーメランになっています。
この流れは、住宅ローンを抱える家計と長期債投資家にもそのまま波及します。高金利の長期化は家計の住宅ローン金利負担を増やし、既存の長期債保有者には評価損を積み上げる可能性があります。(もちろん、現在検証済みの資料には具体的な貸出金利や年金・ファンドの損益数値が含まれていないため、波及の方向を注視しつつ、具体的な負担の規模は今後集計されるデータで確認する必要があります。)
国債と代替資産の四つの組み合わせは次の局面をどう示すのか
限界に達した米政府の債務と、天文学的な投資を進めるハイパースケーラーの現状は、華々しい成長の裏側に少なからぬ危機感を生み出しています。そのなかで、30年債利回りと金・ビットコインの相互関係は、今後のマクロ経済の大きな流れをつかむ羅針盤になり得ます。
まず、30年債利回りと金・ビットコインがともに上昇する組み合わせです。30年債利回りの持続的な上昇は、財政赤字の累積とインフレーション懸念によって国債への信認が揺らぐ典型的な「財政支配(Fiscal dominance)」局面に達したことを意味します。債券価格が下落しているのに代替資産が上昇するということは、結局、通貨価値の下落を防ごうとする資金が代替資産へ逃避していることを示します。
次は、30年債利回りが低下し、金・ビットコインが上昇する場合です。ドル安と金融緩和への期待が重なり、市場全体の流動性が潤沢になることで、市場参加者全員が満足し得るシナリオです。金利低下がリスク資産と代替資産の双方に追い風となる、好意的な流動性相場に当たります。
三つ目は、30年債利回りと金・ビットコインがそろって下落する状況です。市場から資金そのものが枯渇するデフレ性不況への恐怖が市場を覆ったときに起こります。資産価格全般が調整し、投資家が現金とMMF、RPなどの超短期安全資産だけに逃げ込む、極端な収縮局面といえます。
最後は、国債利回りと代替資産の双方が激しい変動を見せる場合です。政策への信認に亀裂が入り、流動性逼迫が重なることで、市場参加者が方向性を判断できなくなる混沌状態です。米国株式市場と伝統的な金融市場からの急激な資金流出や強制清算が相次ぐリスクをはらみます。
9月9日のバイバック実施日、市場金利は何日持ちこたえるのか
拡大バイバックが実際に始まる2026年9月9日に市場の視線が向かうなか、確認すべき主要指標は、実際の買い入れ規模と対象銘柄、実施直後の30年債利回りの反応、そして効果が続く日数です。実施までは、発表済みの計画と観測された結果を厳密に分けて検討する必要があります。
金とビットコインの価格変化を点検する際にも、起点と終点をそろえた同一期間のデータを比較しなければなりません。ドルの価値と長期国債利回りが同じ方向に動くかどうか、ビットコイン市場のショートポジション清算と政策イベントの影響を、それぞれ切り分けて追跡する作業が不可欠です。
注目すべき本質は、5.18%や5.23%という数値そのものではありません。バイバック拡大の実施後、市場金利が安定をどれだけ維持するのか、その期間です。当日の効果が再び一日限りに終わるなら、米財務省の介入は金利の流れを変えたのではなく、市場が一息つく時間をわずかに稼いだにすぎず、代替資産に向かった資金の流れは、ひょっとすると変えにくいかもしれません。
ただし、ここで一つ見落としてはならない点もあります。「債券市場で百戦錬磨のベッセントが、本当にこれを予想できなかったのか?」という点です。長期債利回りの低下が一時的なイベントに終わることを覚悟しながらも、彼の狙いは別のところにあるのかもしれません。古びた長期債の代わりに発行したばかりの新しい短期債を、どこか新たな需要先へ送り込むこと。そして、その需要先を全世界へ広げるための緻密な作業を進めること。彼にとってバイバックは、そのための小さな布石の一つにすぎなかったのではないでしょうか。 ▣
参考文献
米財務省が債券市場の圧力緩和に動き、米国株の下落が止まる
ベッセント財務長官の債券市場沈静化策がこれまで奏功していない理由
ビットコインと金がわずか数日で低迷からMVPの週へ転じた経緯
米財務省、市場性国債の借入見通しを発表